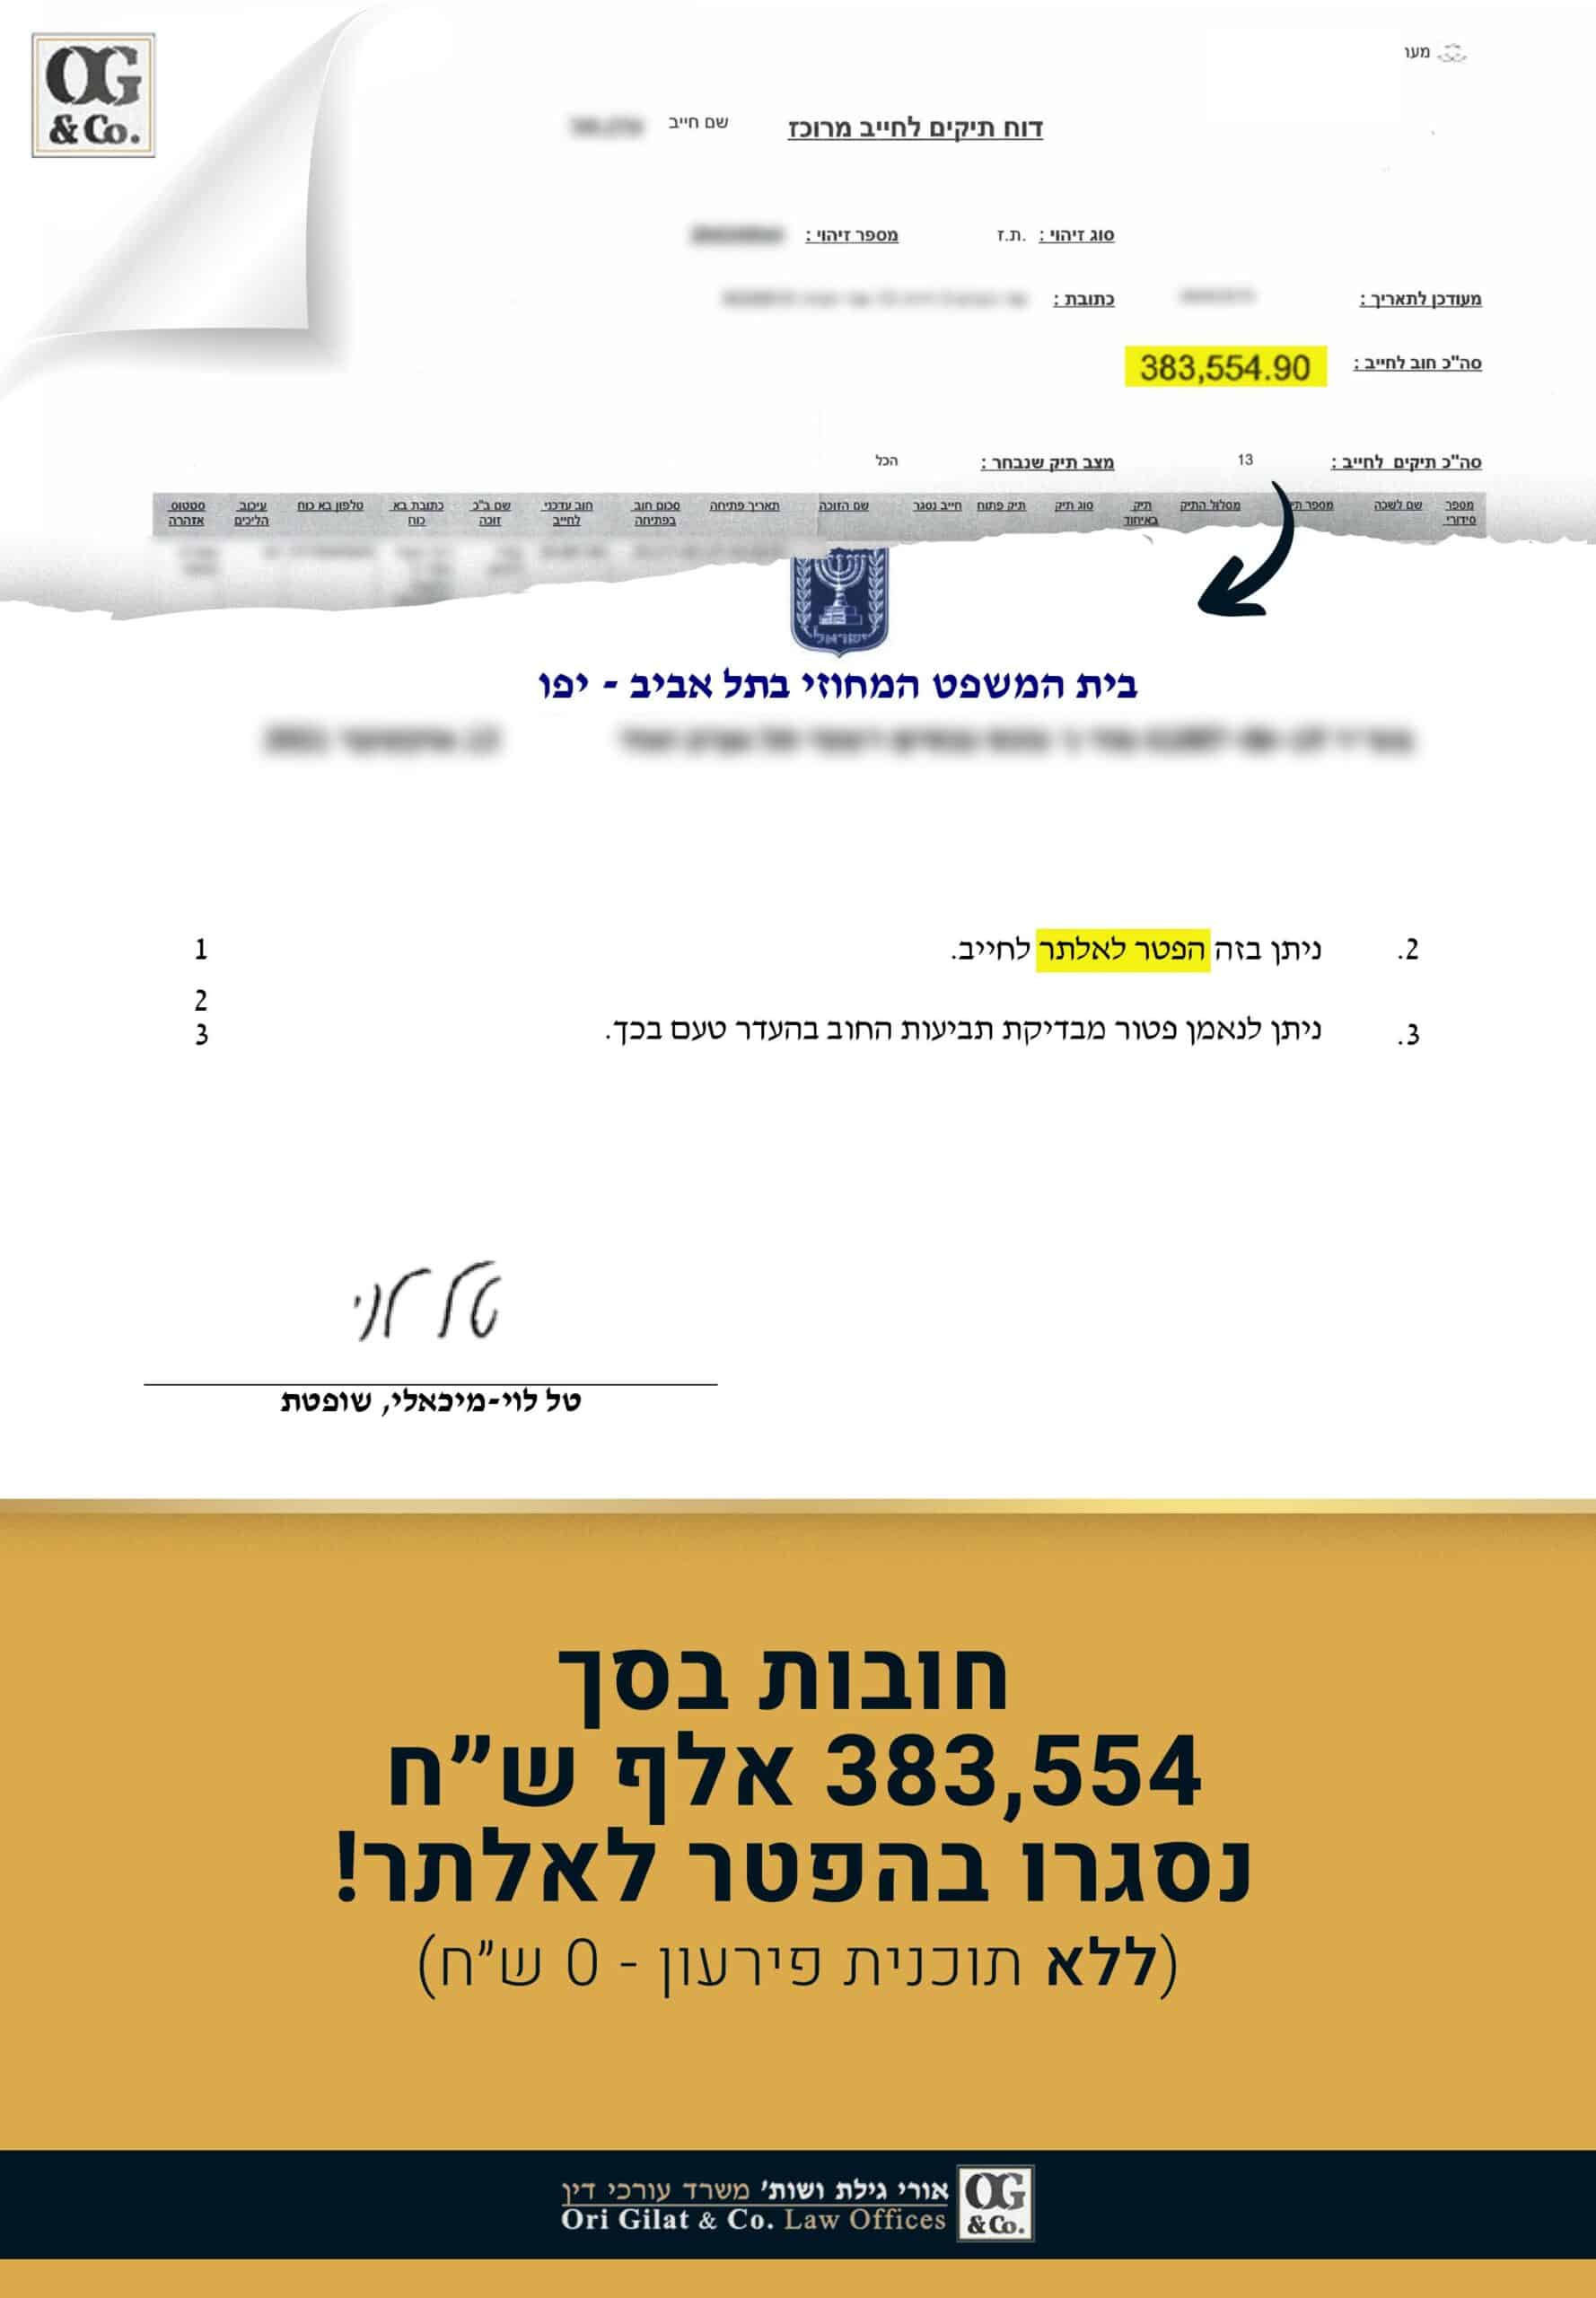
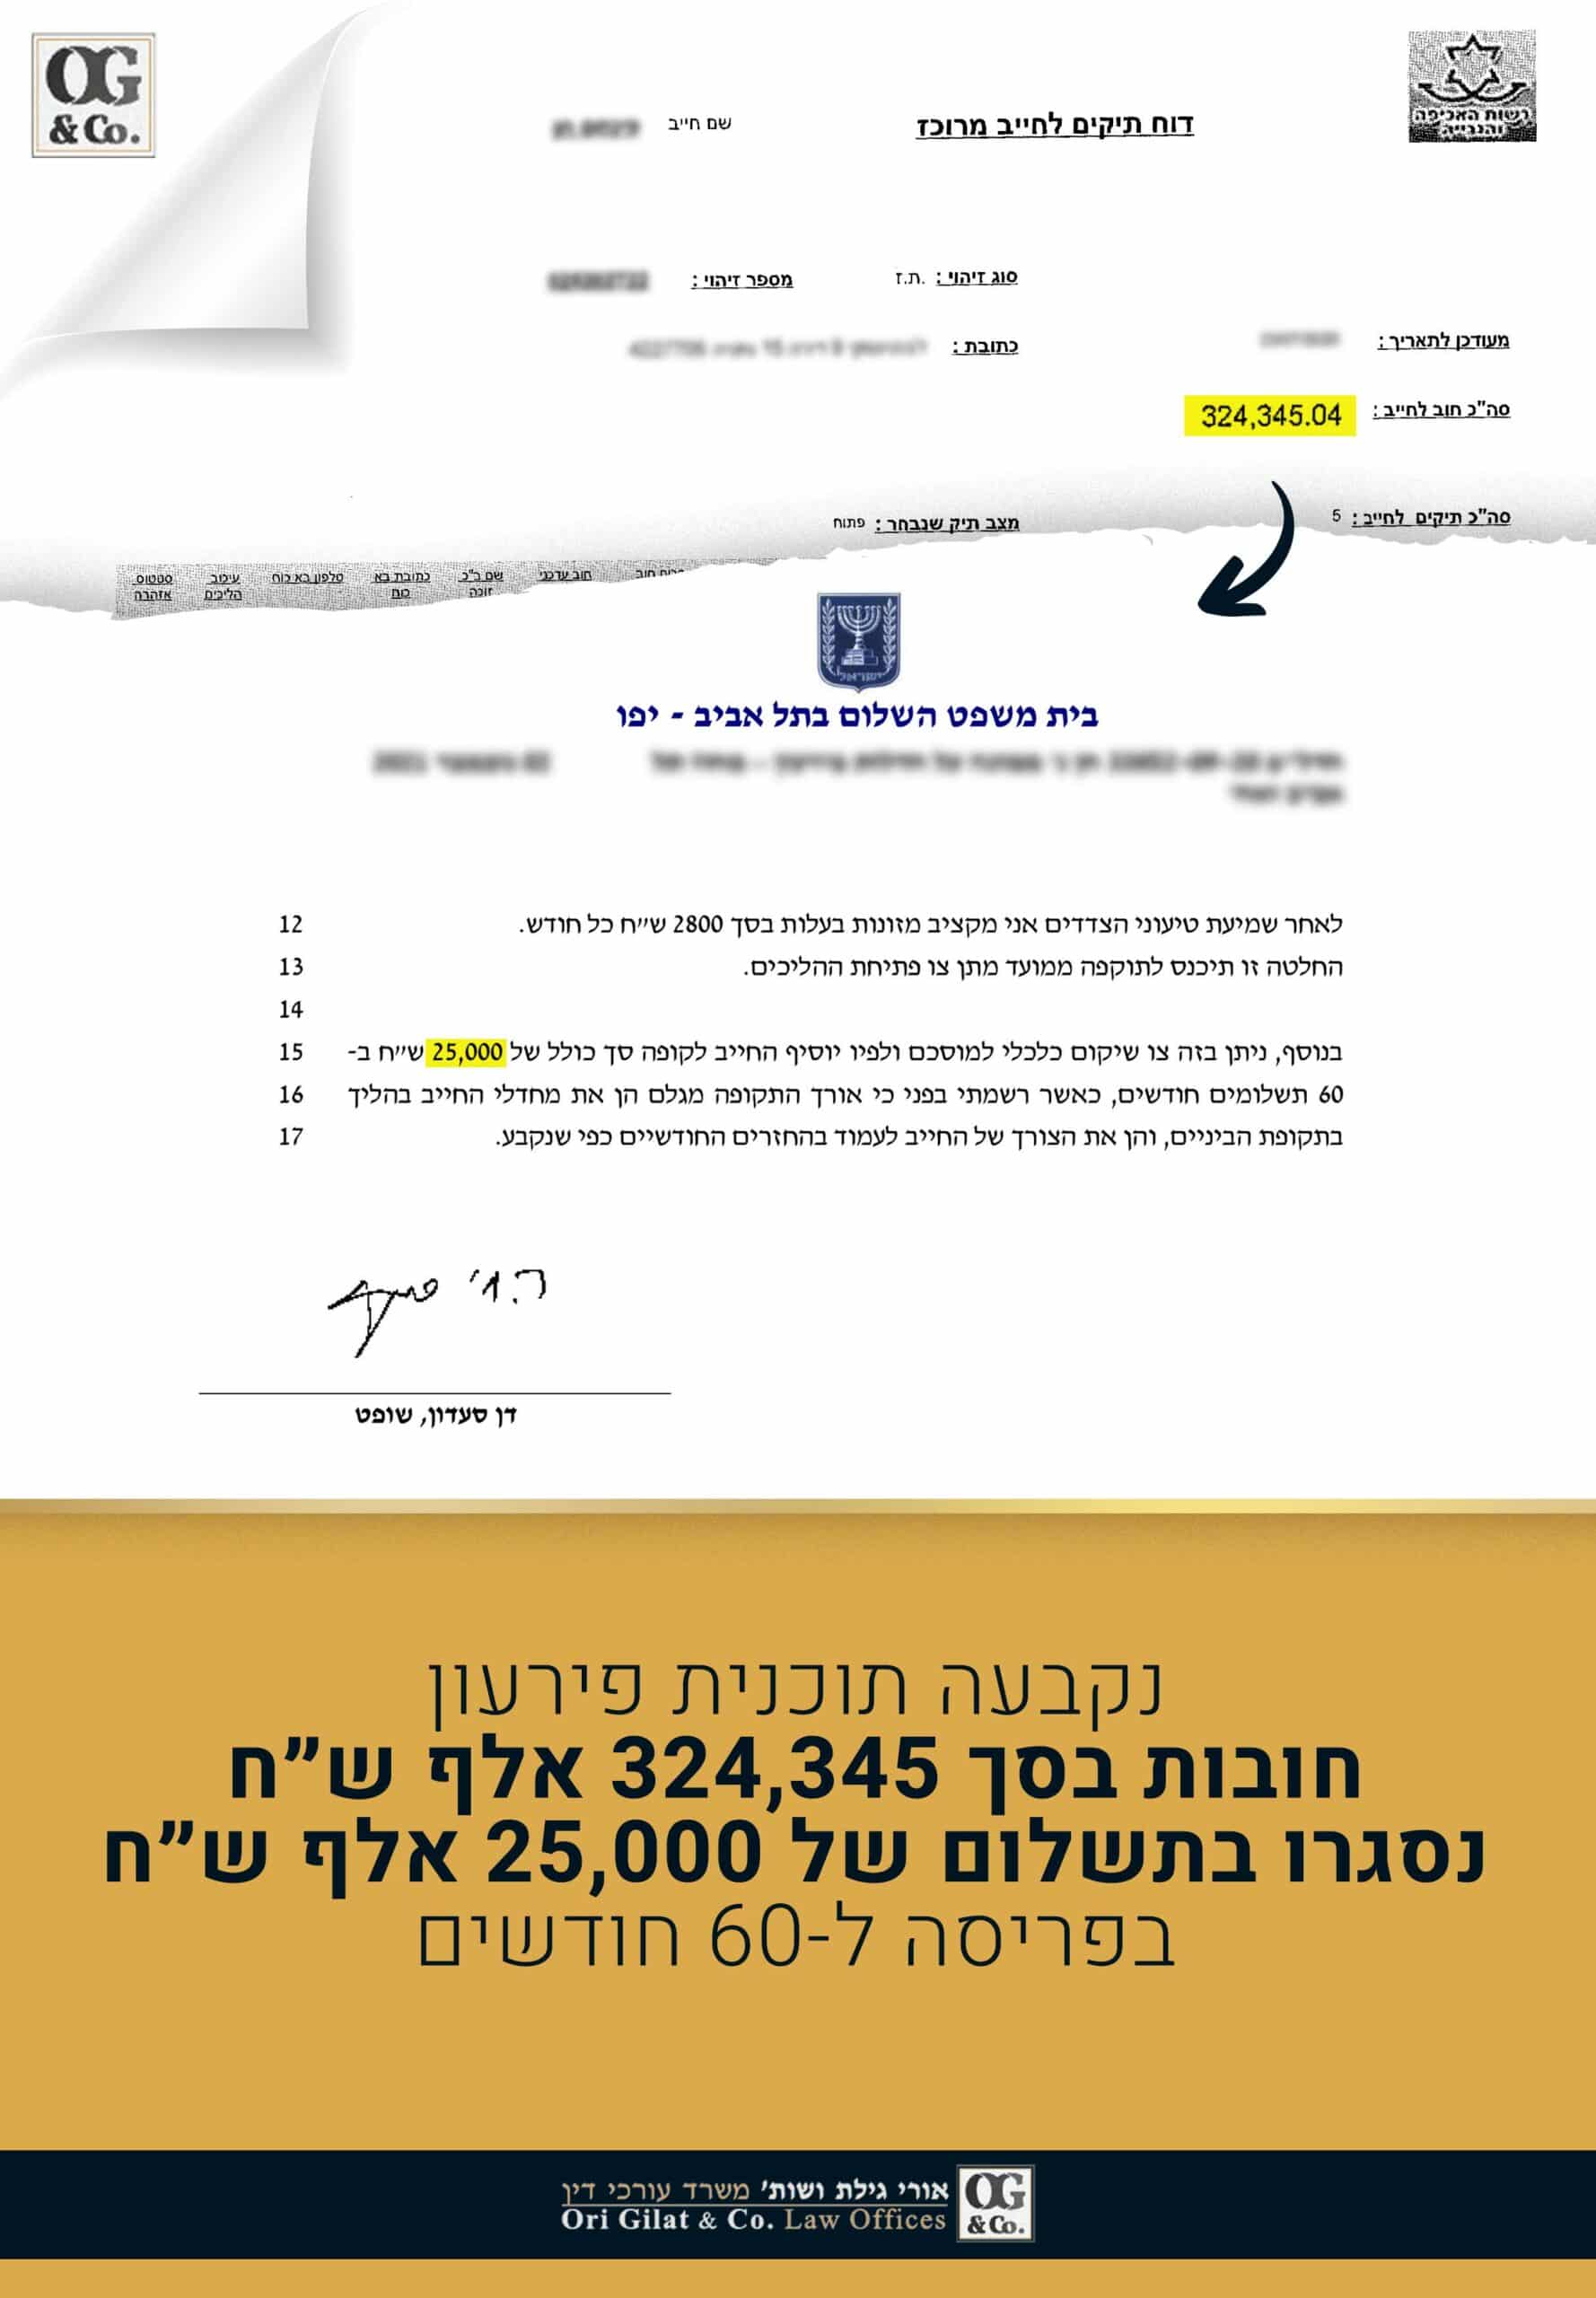
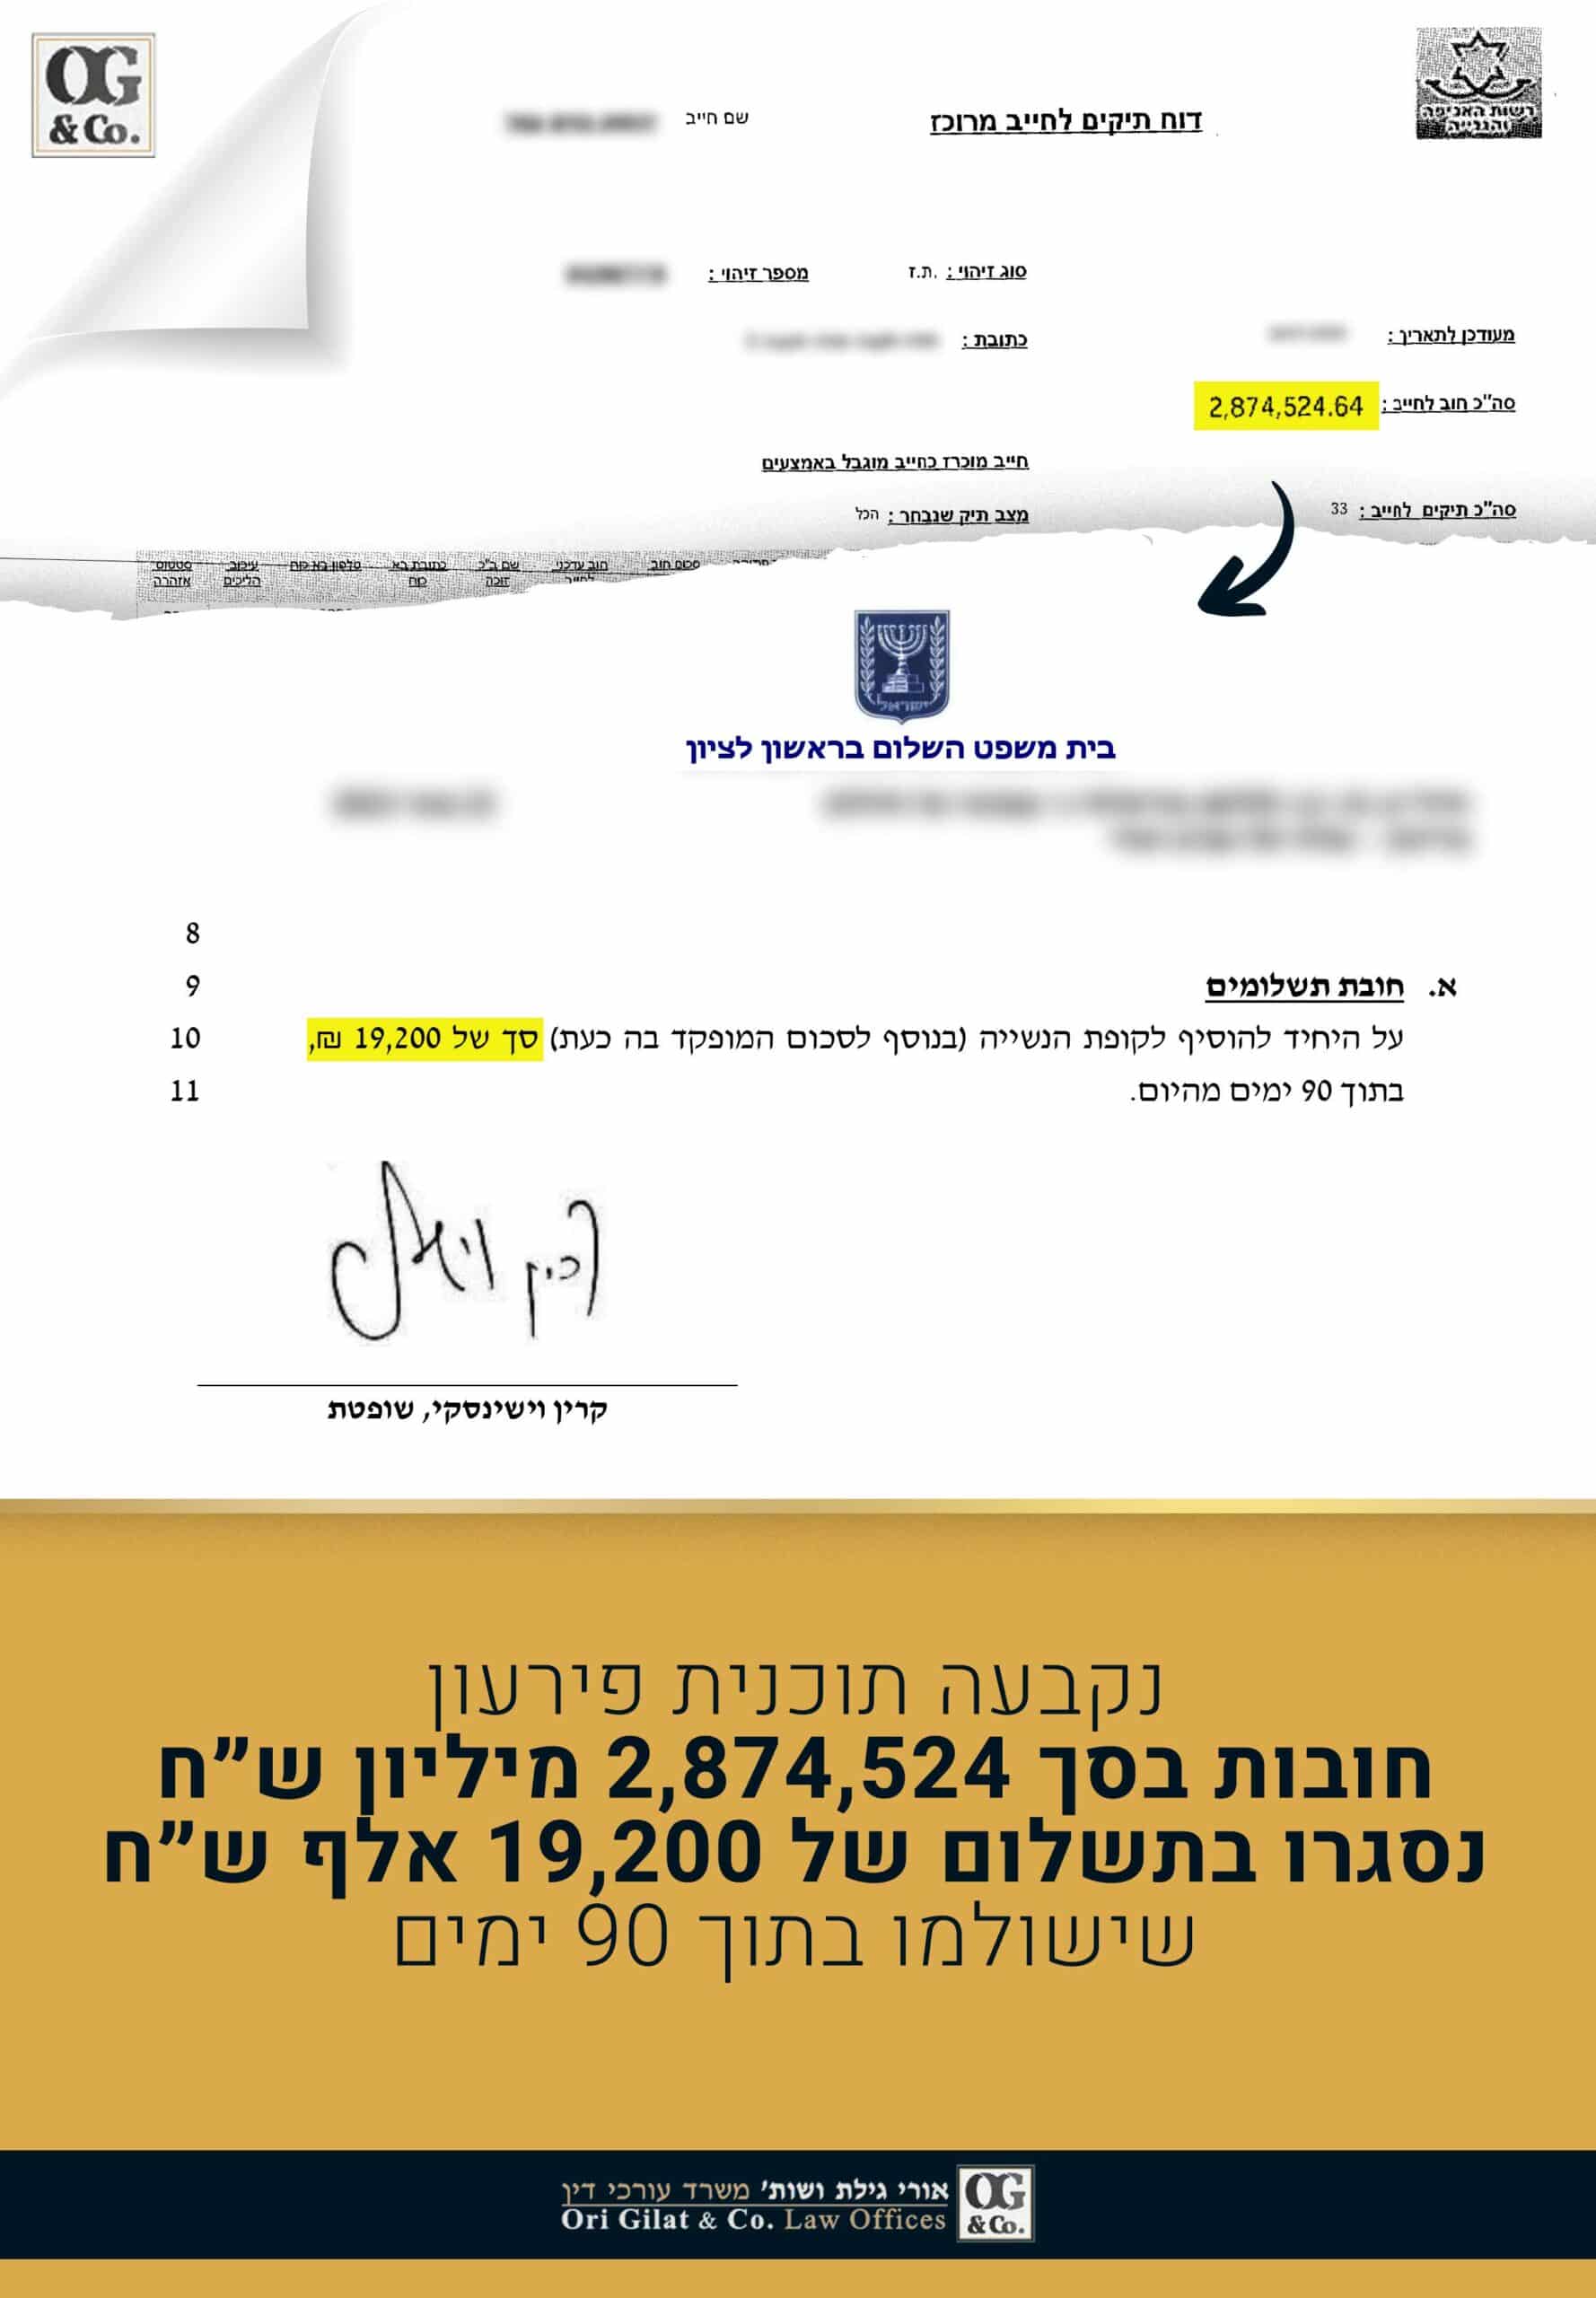
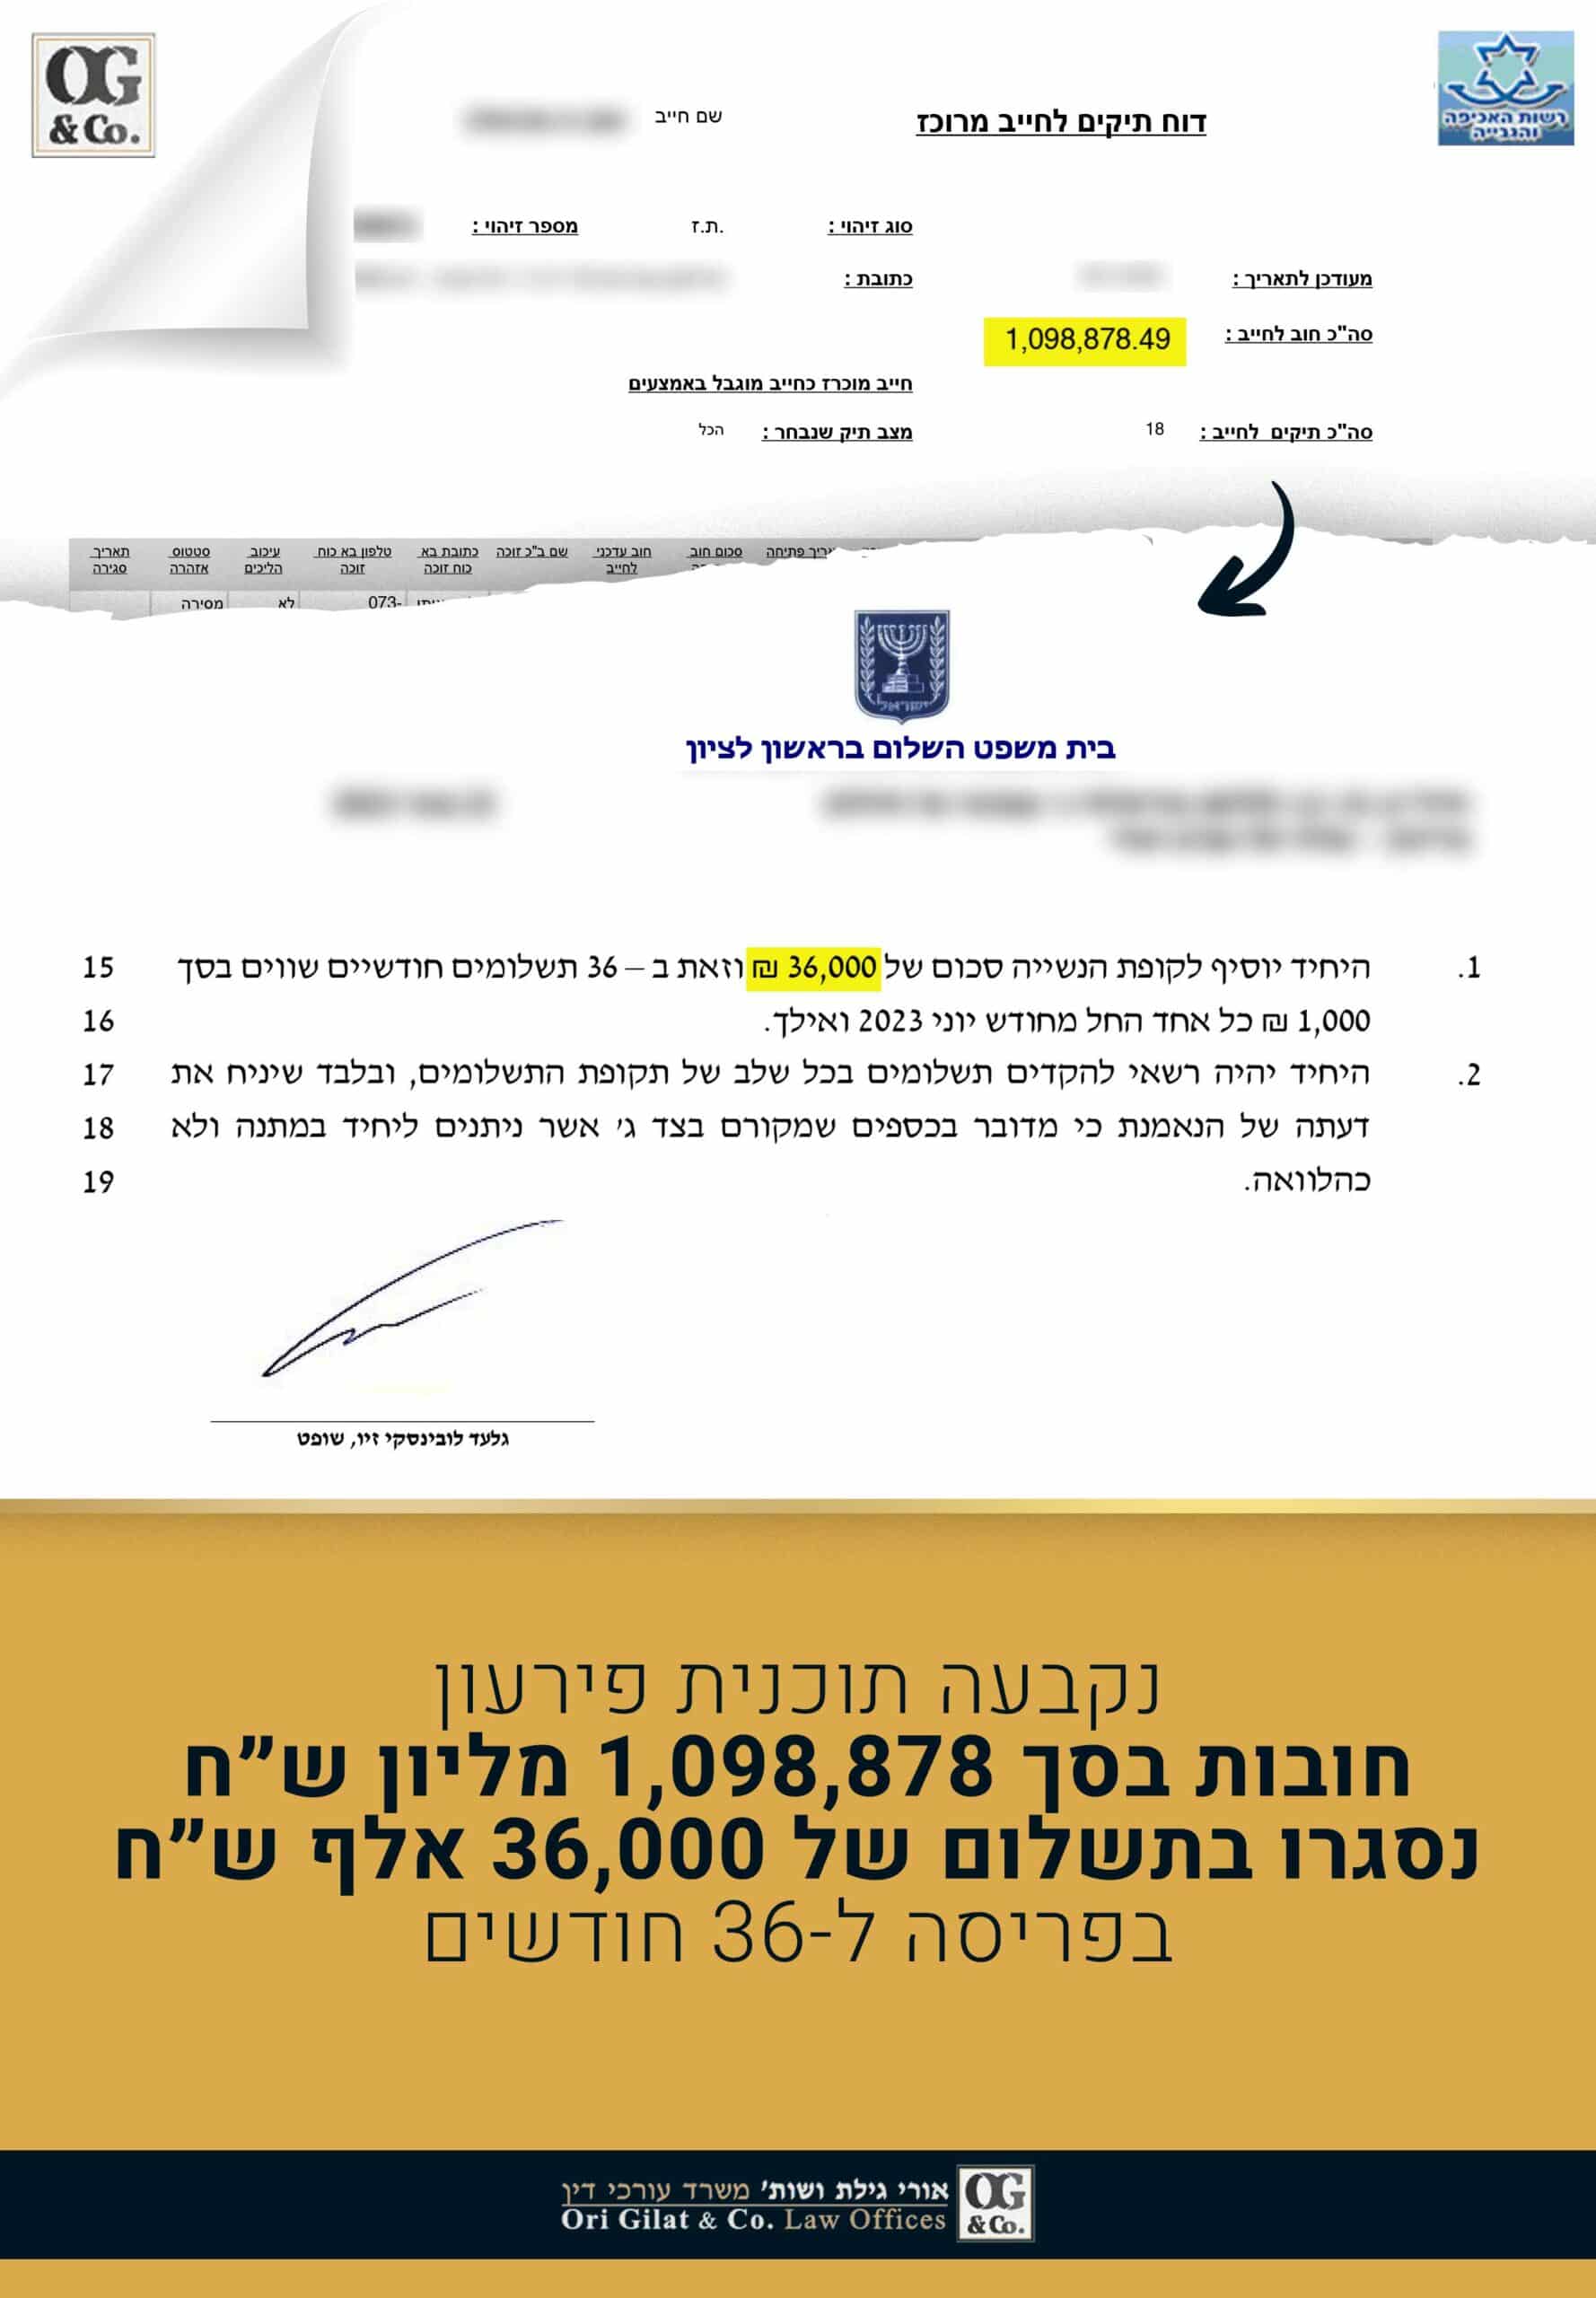
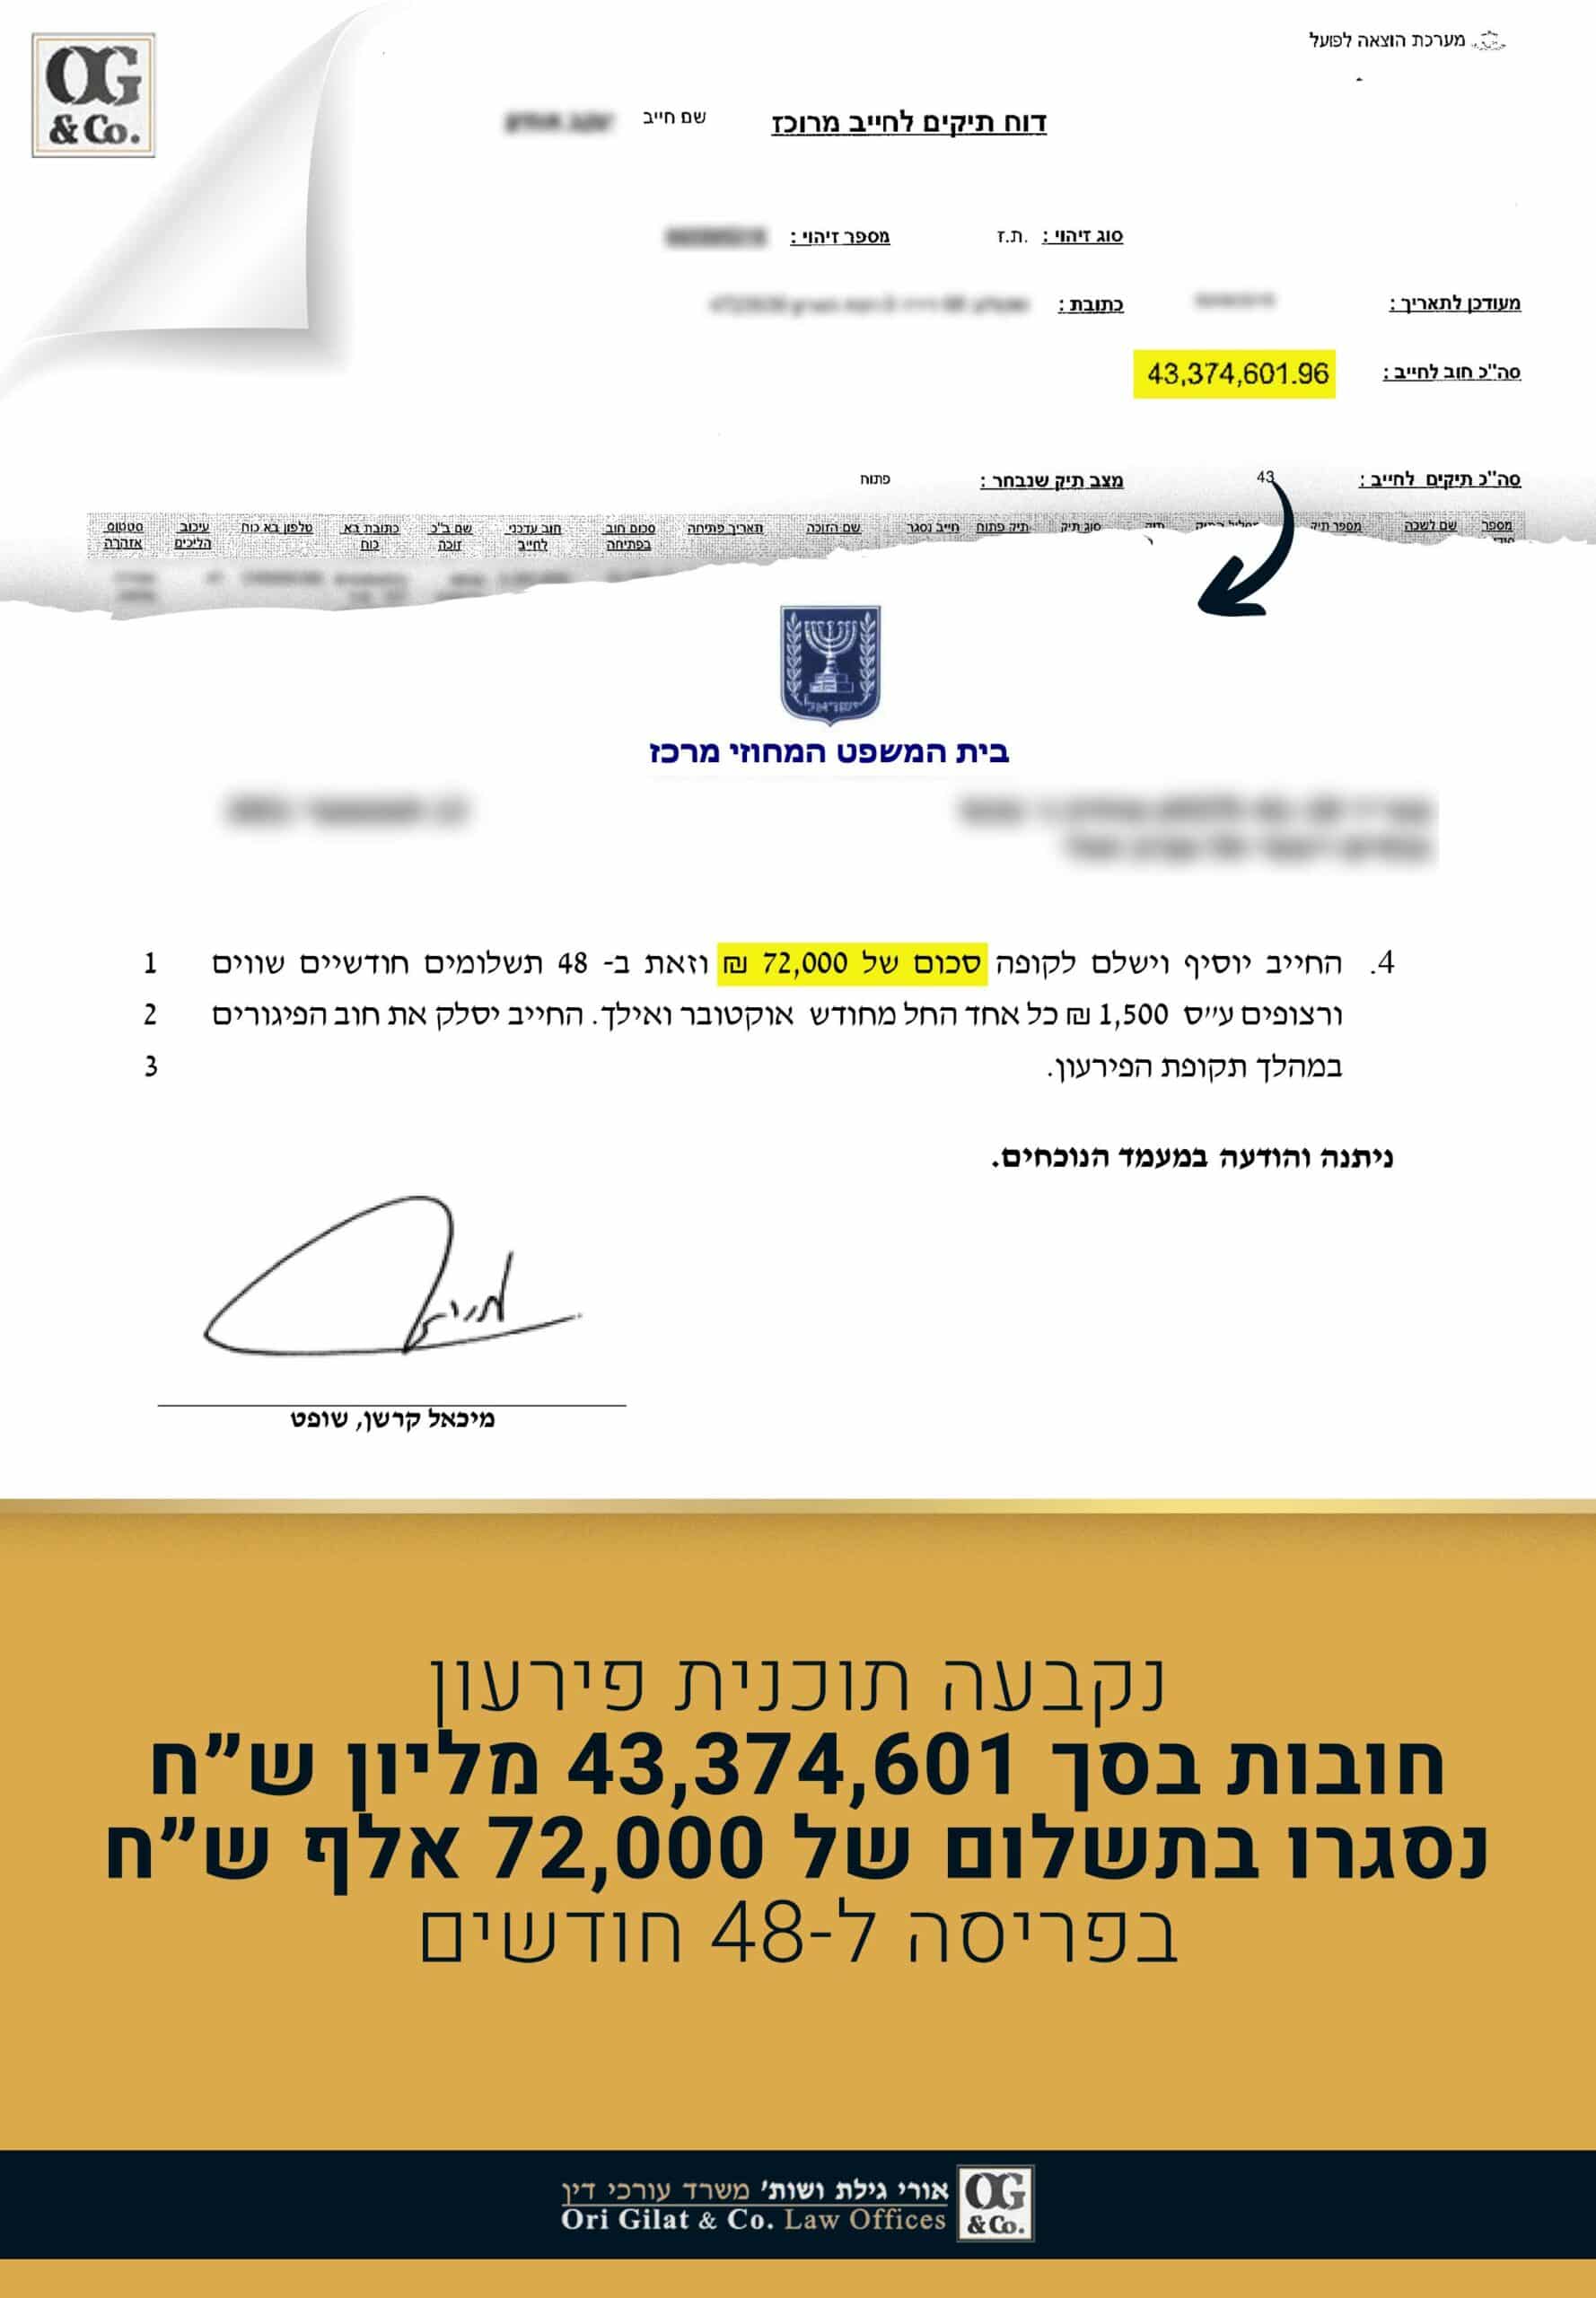
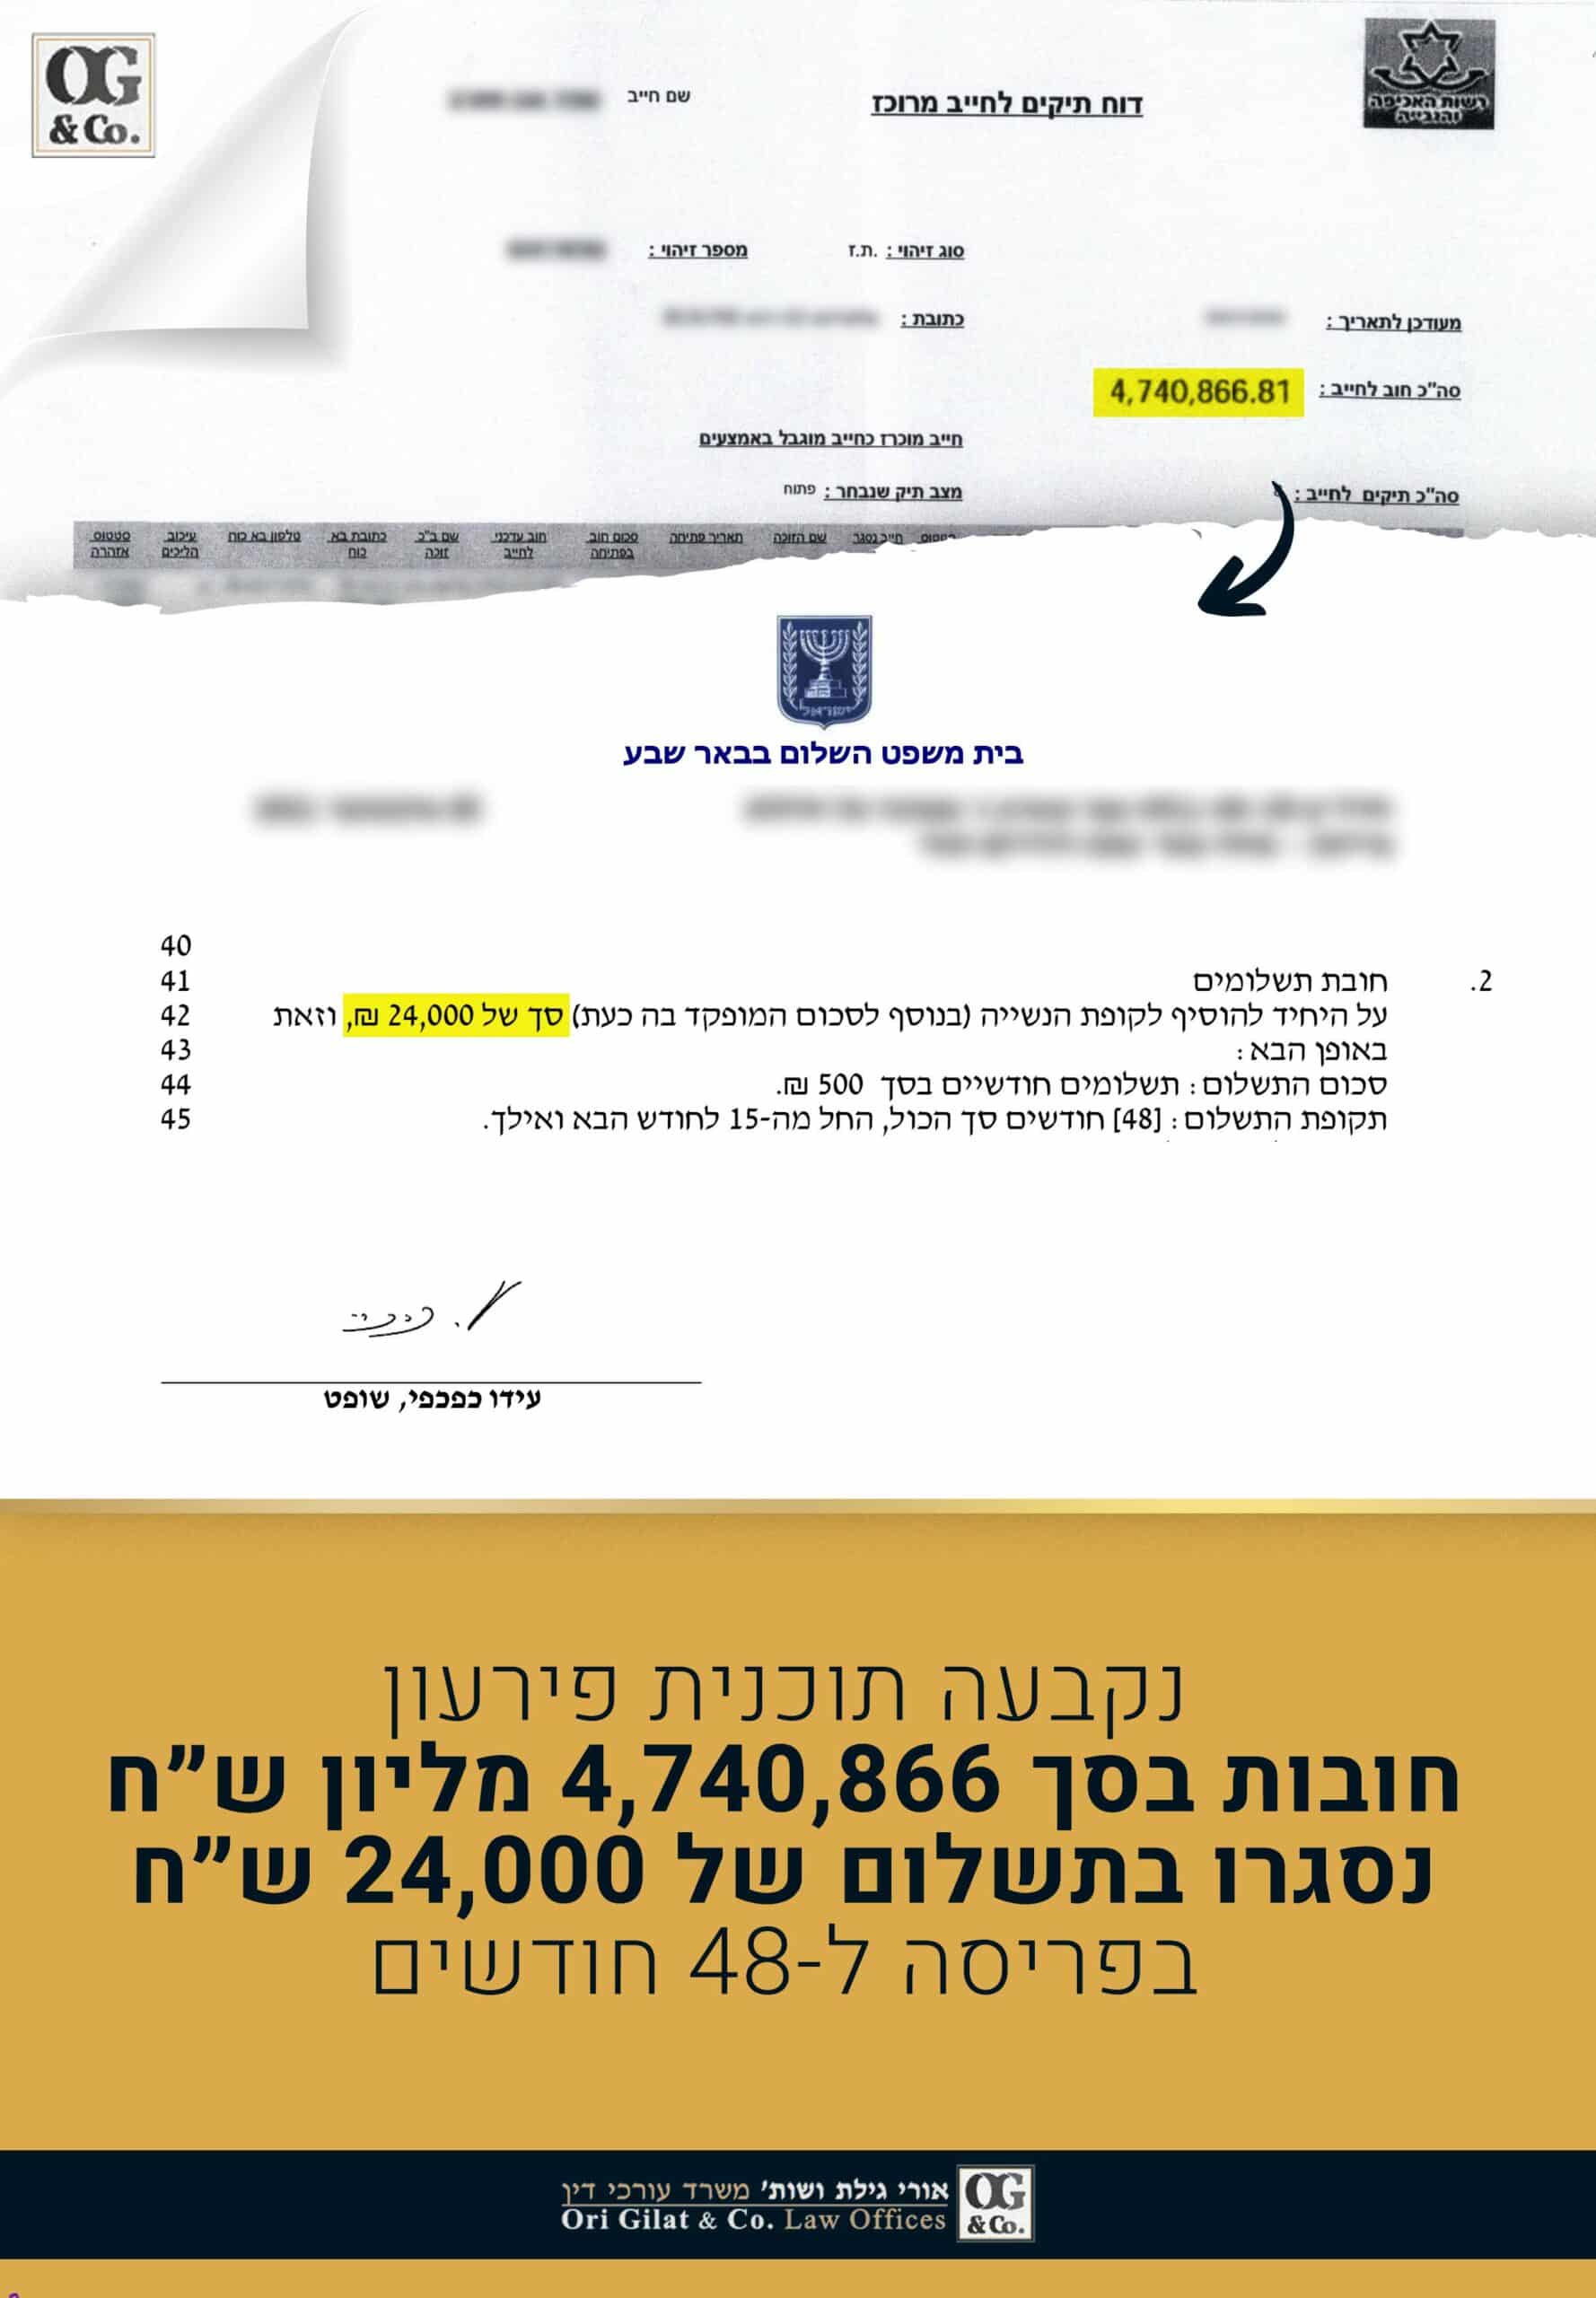
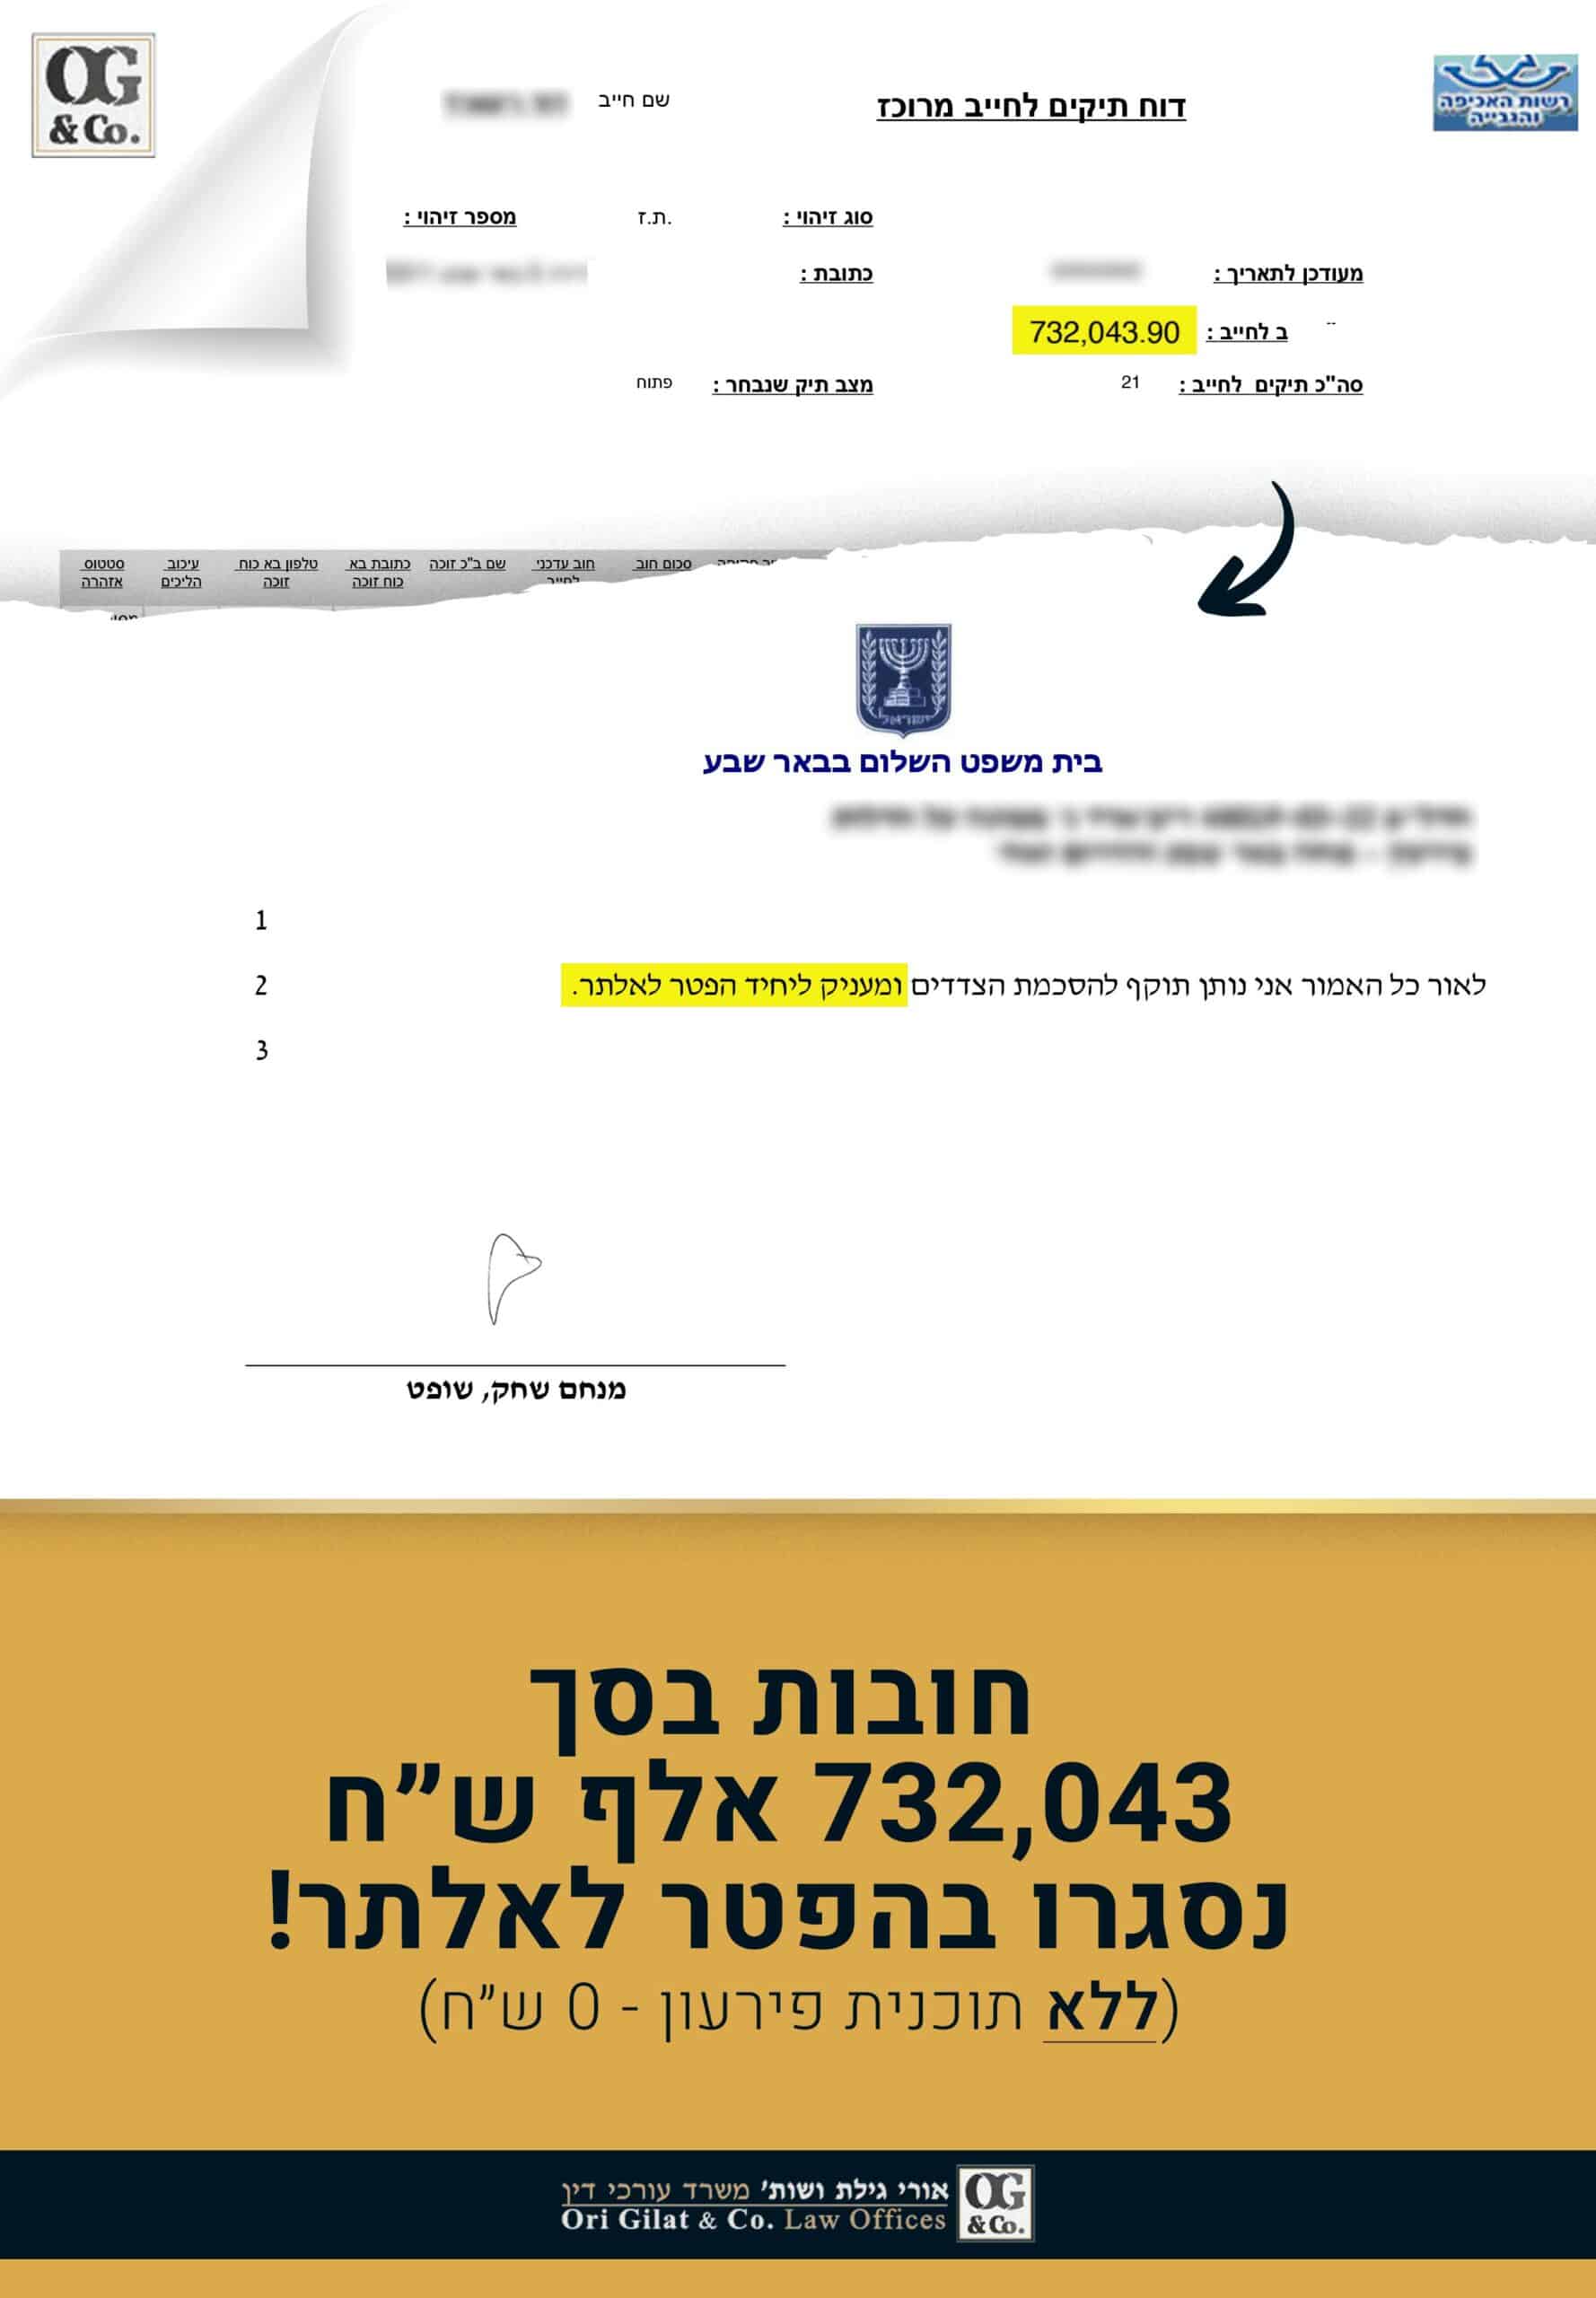
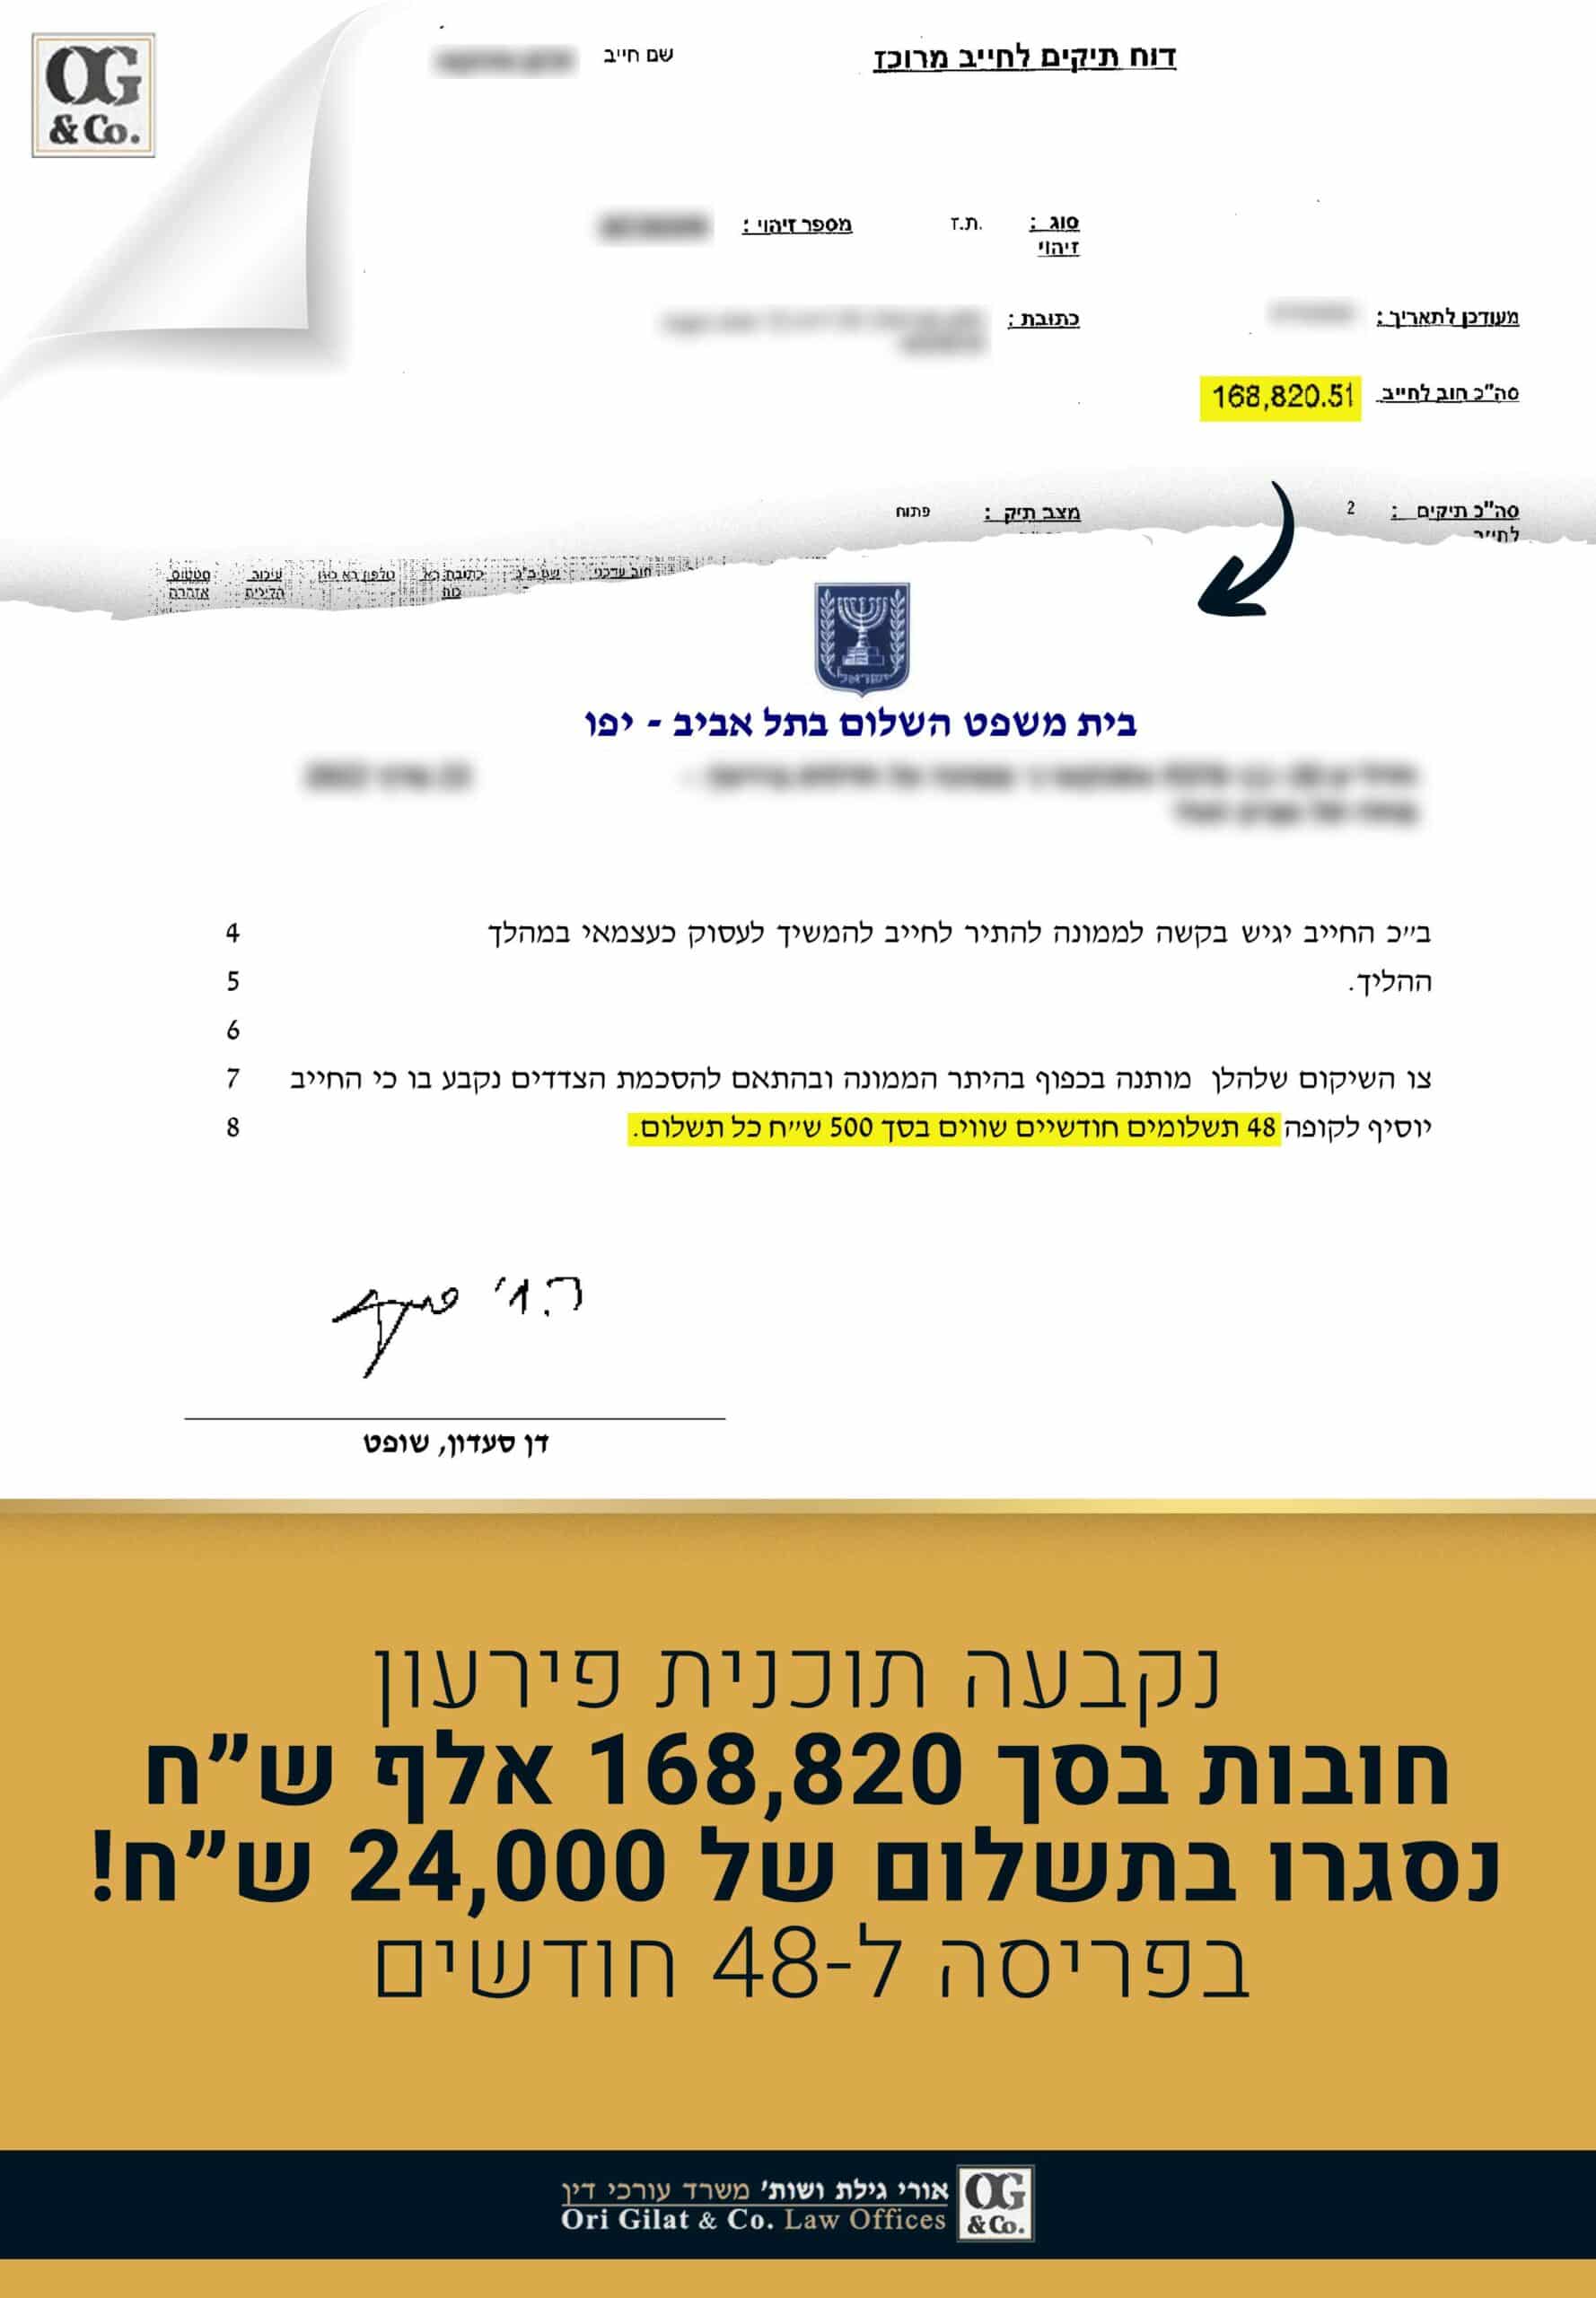
חובות לחברות אשראי נוצרים במהירות יחסית: שימוש במסגרת אשראי, תשלומים מינימליים שלא מצמצמים את הקרן, ריביות גבוהות ועמלות שמצטברות. מה שמתחיל כנוחות יומיומית עלול להפוך תוך זמן קצר ללחץ כלכלי משמעותי. אני פוגש לקוחות שמגיעים אליי אחרי תקופה של תשלומים חלקיים בלבד, ומגלים שהחוב לא ירד – אלא עלה. השאלה שחוזרת שוב ושוב היא: האם אפשר להגיע להסדר חוב מול חברת האשראי, ומה באמת אפשר להשיג?
התשובה היא שכן. במקרים רבים אפשר להגיע להסדר שמפחית את הנטל, אבל זה דורש גישה שונה מזו שמנהלים מול בנק. במאמר זה אפרט את הדרך המעשית שאני מיישם מול חברות אשראי, מה עובד בפועל, ואיך אפשר לשפר את הסיכויים להסכם טוב.